धनशोधन संगठित अपराध, भ्रष्टाचार और अवैध गतिविधियों के लिए वित्तीय आधार; मजबूत कानून और पारदर्शी वित्तीय व्यवस्था की जरूरत
(SDNA) | विचार लेख
डॉ. सत्यवान सौरभ
मनी लॉन्ड्रिंग यानी धनशोधन आज केवल आर्थिक अपराध नहीं, बल्कि संगठित अपराध, भ्रष्टाचार, मादक पदार्थों की तस्करी, आतंकवाद और अवैध व्यापार को आर्थिक मजबूती देने वाली गंभीर चुनौती बन चुका है। अपराध से अर्जित धन के वास्तविक स्रोत को छिपाकर उसे वैध आय या निवेश के रूप में प्रस्तुत करना ही धनशोधन की मूल प्रक्रिया है। आधुनिक वित्तीय व्यवस्था के विस्तार के साथ इस अपराध के तौर-तरीके भी लगातार जटिल होते जा रहे हैं।
प्लेसमेंट, लेयरिंग और इंटीग्रेशन: धनशोधन के तीन प्रमुख चरण
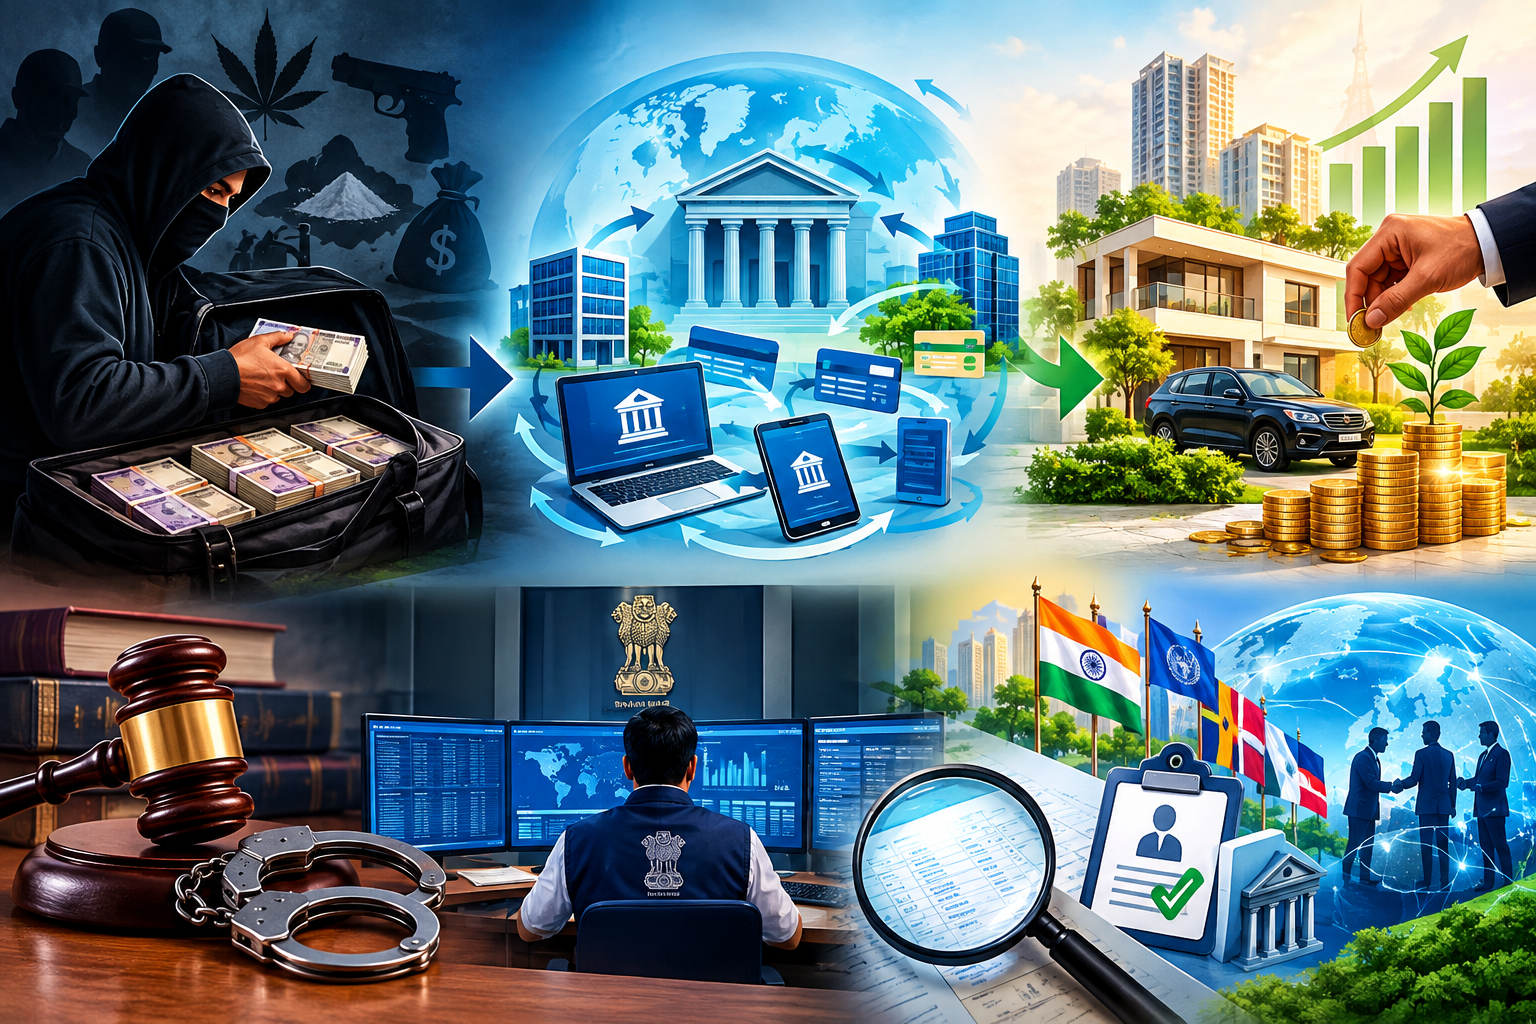
मनी लॉन्ड्रिंग की प्रक्रिया को सामान्यतः तीन प्रमुख चरणों में समझा जाता है। पहले चरण को प्लेसमेंट (Placement) कहा जाता है, जिसमें अपराध से प्राप्त धन को वित्तीय व्यवस्था में शामिल किया जाता है। इसके अंतर्गत अवैध नकदी को विभिन्न माध्यमों से वित्तीय प्रणाली में प्रवेश कराने का प्रयास किया जाता है।
दूसरे चरण को लेयरिंग (Layering) कहा जाता है। इसका उद्देश्य धन के वास्तविक स्रोत को छिपाना और जांच को जटिल बनाना होता है। विभिन्न बैंक खातों, कंपनियों, मध्यस्थ संस्थाओं और जटिल वित्तीय लेन-देन के माध्यम से धन का स्थानांतरण किया जा सकता है। अंतरराष्ट्रीय वित्तीय लेन-देन और डिजिटल व्यवस्था ने इस चुनौती को और व्यापक बनाया है।
तीसरे चरण को इंटीग्रेशन (Integration) यानी एकीकरण कहा जाता है। इस चरण में अवैध धन को इस प्रकार अर्थव्यवस्था में वापस लाने का प्रयास किया जाता है कि वह वैध आय या निवेश जैसा दिखाई दे। संपत्ति खरीदने, व्यापार में निवेश करने और कंपनियों में पूंजी लगाने जैसे माध्यमों का इस्तेमाल किया जा सकता है।
अपराध और अर्थव्यवस्था के बीच खतरनाक संबंध
धनशोधन अपराध से अर्जित आय को वैध आर्थिक गतिविधियों में शामिल करने का माध्यम बनता है। भ्रष्टाचार, अवैध खनन, धोखाधड़ी, तस्करी और संगठित अपराध से प्राप्त धन को छिपाने के प्रयास कानून के शासन और आर्थिक पारदर्शिता के लिए चुनौती पैदा करते हैं।
यदि अपराधियों को अवैध कमाई का उपयोग करने और उसे वैध दिखाने में आसानी हो, तो उनकी आर्थिक क्षमता मजबूत हो सकती है। इससे ईमानदारी से कारोबार करने वाले व्यवसायों के लिए प्रतिस्पर्धात्मक असमानता उत्पन्न होने का जोखिम रहता है।
भारत में धनशोधन रोकने के लिए कानूनी व्यवस्था
भारत में धनशोधन से निपटने के लिए धनशोधन निवारण अधिनियम, 2002 (PMLA) प्रमुख कानूनी आधार है। यह कानून अपराध से अर्जित आय से संबंधित जांच, संपत्ति की पहचान, कुर्की और कानून के अनुसार जब्ती की कार्रवाई का प्रावधान करता है।
इस कानून के क्रियान्वयन में प्रवर्तन निदेशालय (ED) की महत्वपूर्ण भूमिका है। वहीं, वित्तीय खुफिया इकाई–भारत (FIU-IND) संदिग्ध वित्तीय लेन-देन से जुड़ी सूचनाओं का विश्लेषण करती है। वित्तीय संस्थाओं से प्राप्त जानकारी धनशोधन विरोधी व्यवस्था में महत्वपूर्ण योगदान देती है।
KYC और संदिग्ध लेन-देन की निगरानी जरूरी
वित्तीय संस्थाओं के लिए अपने ग्राहक को जानो (KYC) व्यवस्था संदिग्ध खातों और असामान्य लेन-देन की पहचान में सहायक होती है। वित्तीय गतिविधियों की निगरानी तथा संदिग्ध लेन-देन की रिपोर्टिंग से वित्तीय प्रणाली में पारदर्शिता बढ़ाने का प्रयास किया जाता है।
हालांकि, केवल नियम बनाना पर्याप्त नहीं है। इन नियमों का प्रभावी, समान और तकनीकी रूप से सक्षम तरीके से पालन सुनिश्चित करना भी आवश्यक है।
अंतरराष्ट्रीय सहयोग और आधुनिक तकनीक की भूमिका
मनी लॉन्ड्रिंग की सीमा-पार प्रकृति के कारण अंतरराष्ट्रीय सहयोग आवश्यक हो जाता है। अपराध से अर्जित धन को विभिन्न देशों के माध्यम से स्थानांतरित किए जाने की संभावना के चलते जांच एजेंसियों के बीच सूचना साझा करना और अवैध संपत्तियों की पहचान करना महत्वपूर्ण है।
डिजिटल भुगतान, आभासी संपत्तियों, जटिल कॉरपोरेट संरचनाओं और अंतरराष्ट्रीय वित्तीय लेन-देन के बढ़ते उपयोग के साथ जांच व्यवस्था को भी आधुनिक बनाना होगा। कृत्रिम बुद्धिमत्ता, डेटा विश्लेषण और तकनीक आधारित वित्तीय निगरानी का जिम्मेदारीपूर्वक उपयोग इस दिशा में सहायक हो सकता है।
अपराध की आर्थिक नींव पर प्रहार जरूरी
अंततः धनशोधन के विरुद्ध लड़ाई केवल अवैध संपत्तियों की जब्ती तक सीमित नहीं होनी चाहिए। इसका उद्देश्य अपराध से होने वाले आर्थिक लाभ को कम करना और वित्तीय व्यवस्था की पारदर्शिता को मजबूत करना भी होना चाहिए।
मजबूत कानून, सक्षम जांच संस्थाएं, सतर्क वित्तीय प्रणाली, आधुनिक तकनीक और अंतरराष्ट्रीय सहयोग के समन्वित प्रयासों से अवैध धन के प्रवाह पर प्रभावी नियंत्रण स्थापित करने की दिशा में आगे बढ़ा जा सकता है।
लेखक परिचय: डॉ. सत्यवान सौरभ, पीएचडी (राजनीति विज्ञान), कवि एवं सामाजिक विचारक।
(SDNA)